

Себестоимость добычи исторически служила для биткоина своего рода мягкой нижней границей цены, объясняют банковские эксперты. Когда рыночная цена долго остается ниже этого уровня, часть майнеров с более высокими расходами становится убыточной. Им приходится активнее продавать добытые монеты, отключать оборудование или полностью уходить с рынка.
Период убыточного майнинга оказался необычно продолжительным, обратили внимание в JPMorgan. Сопоставимая ситуация наблюдалась в 2018 году, когда биткоин торговался ниже себестоимости добычи около 224 дней. Все последние месяцы 2026 года майнинговые компании пытались сократить расходы: перевозили оборудование в регионы с более дешевой электроэнергией, продавали старые установки и временно останавливали часть мощностей.
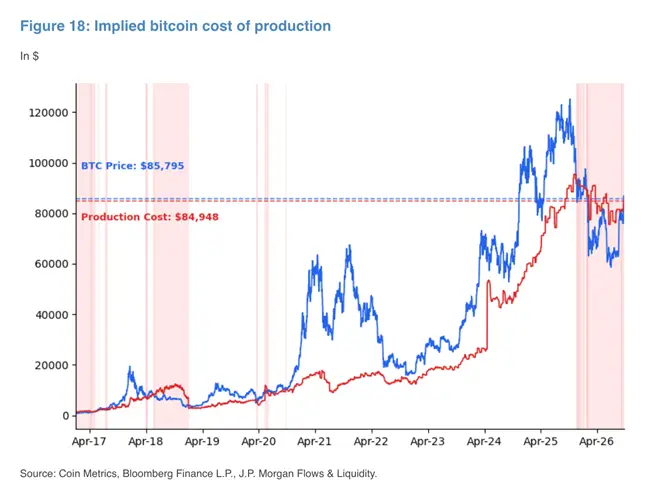
В JPMorgan недавний рост котировок выше $85 000 связали в том числе с закрытием инвесторами медвежьих позиций — после того, как Сенат США отклонил законопроект о регулировании крипторынка CLARITY.
Параллельно хешрейт сети снизился примерно на 19% от октябрьского максимума, а сложность майнинга — примерно на 15%. Публичные компании одновременно сокращают планы по наращиванию вычислительных мощностей, поскольку часть инфраструктуры переводится под задачи искусственного интеллекта. ИИ-операторы готовы платить более высокую цену за электроэнергию и оборудованные дата-центров, а доход от таких контрактов обычно стабильнее майнинга. JPMorgan ожидает, что переход части мощностей под нужны в ИИ замедлит дальнейший рост себестоимости добычи биткоина и одновременно снизит риск чрезмерной концентрации хешрейта у крупнейших публичных майнеров.
Ранее аналитики американской инвесткомпании VanEck заявили, что в ближайшие годы главным фактором оценки майнинговых компаний станет не объем добычи биткоина, а их способность развивать инфраструктуру для искусственного интеллекта.